
Weekly View d'Elaia : les énergies alternatives, otages des taux mais portées par la demande
Cette semaine, nous revenons sur les énergies alternatives. Le secteur avait progressé de près de 30% jusqu’en mai, puis la remontée des taux a effacé ces gains et l’a ramené à l’équilibre sur l’année. À court terme, il se comporte comme un pari à effet de levier sur le rendement à 2 ans. La victoire démocrate aux élections de mi-mandat lui apporte un soutien politique bienvenu, surtout au niveau des États. Le dossier structurel reste intact : investissements mondiaux records de 2'310 milliards de dollars en 2025, explosion de la demande des centres de données et sécurité énergétique. Nous gardons une vision constructive de long terme, mais sélective : nous privilégions le stockage, les réseaux, l’Europe et l’Inde. Le déclencheur d’une nouvelle hausse sera un pic des taux, avec en ligne de mire la Fed du 9 décembre. Côté marchés, les actions ont rebondi de +2.5%, tandis que l’inflation a renvoyé le 10 ans américain à 5.15%.
Weekly View d'Elaia
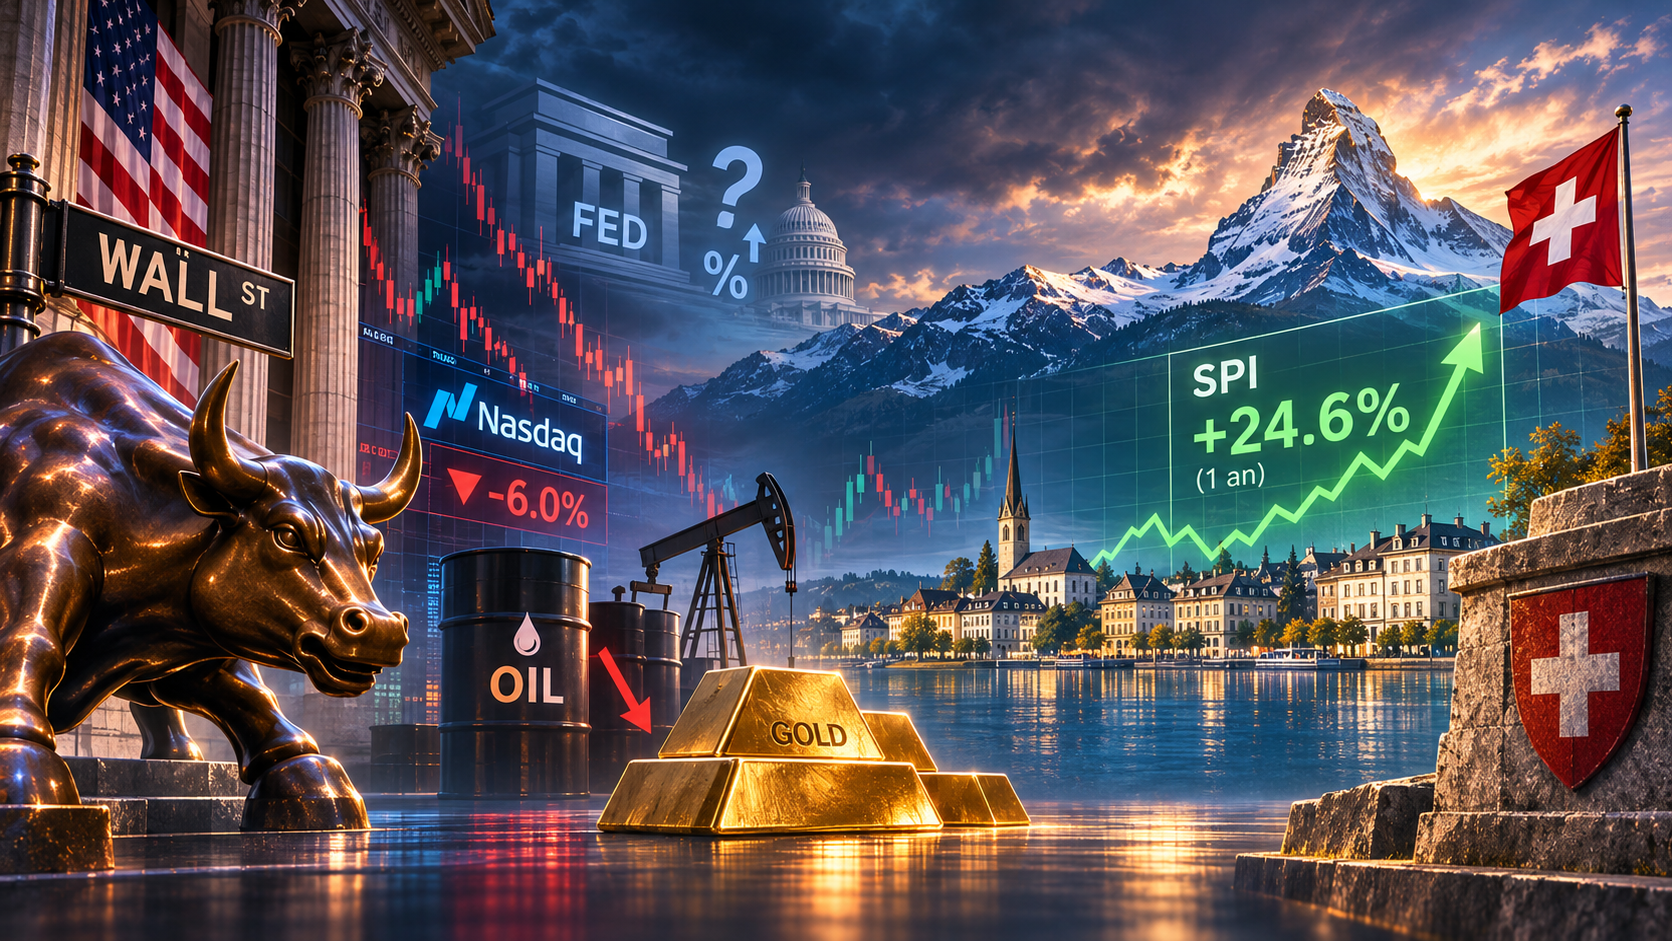
Wall Street vacille, le pétrole recule… et la Suisse prend la tête.
Les marchés actions viennent de traverser leur semaine la plus agitée depuis juin. Entre séance historique sur la Technologie, emploi américain surprenant et chute brutale de l’énergie, les investisseurs ont vécu des montagnes russes.
Premier choc : l’intelligence artificielle fait trembler Wall Street. Jeudi, le Nasdaq 100 a plongé de près de 6% en une seule séance, effaçant plus de 2'000 milliards de dollars de capitalisation, et le Nasdaq est entré en zone de correction. La question n’est plus de savoir si l’IA génère de la croissance, mais si elle peut être financée.
Deuxième surprise : l’économie américaine accélère là où on ne l’attendait plus. Avec 165'000 créations d’emplois en octobre, plus du double des attentes, la Fed pourrait-elle relever ses taux dès décembre ?
Troisième mouvement : l’énergie décroche. Le Brent repasse sous les 100 dollars avec les signaux d’ouverture de Téhéran, tandis que l’or signe sa meilleure semaine depuis août. Les métaux précieux ont-ils touché leur point bas ?
Dans ce contexte, chez Elaia, nous maintenons nos vues et restons prudents, sans voir pour autant le début d’une correction durable.
Enfin, notre thématique de la semaine met à l’honneur un marché souvent sous-estimé : la Suisse. En un an, le SPI a progressé de 24.6%, deux fois plus que les actions mondiales. Droits de douane en baisse, inflation maîtrisée, bénéfices en hausse et franc structurellement fort : et si le marché suisse n’en était qu’au début de son nouveau cycle ?
Une semaine où la Technologie vacille, où les valeurs défensives reprennent la main et où la Suisse confirme son statut de valeur refuge.
Découvrez notre analyse complète dans le Weekly du 9 novembre 2026.
Note Spéciale Elaia sur les Midterms
Le séisme politique américain, nouveau tournant pour les marchés.
Midterms : la nouvelle donne
Le pouvoir se recompose à Washington. Les marchés rebattent leurs cartes.
La reconquête du Congrès par les démocrates ouvre une nouvelle phase de cohabitation politique aux États-Unis. Pour les investisseurs, les conséquences dépassent largement le scrutin : dollar, taux obligataires, or et pétrole sont au cœur des ajustements, tandis que les écarts se creusent entre secteurs.
Après le soulagement initial à Wall Street, le retour de la volatilité rappelle que les incertitudes restent nombreuses. Intelligence artificielle, risque réglementaire, bras de fer budgétaire : où se situent les opportunités et les points de vigilance ?
Dans cette note spéciale, Elaia Capital décrypte les nouveaux équilibres politiques, analyse les premières réactions des marchés et explique pourquoi ce résultat conforte nos convictions de portefeuille.
Découvrez notre analyse complète
Weekly View d'Elaia
Washington vote, la Fed hésite… et Wall Street ne dormira bientôt plus !
Une semaine décisive s’annonce pour les marchés américains. Entre élections de mi-mandat, incertitudes monétaires, résultats des géants de la Technologie et révolution des horaires de cotation, les investisseurs vont devoir naviguer dans un environnement particulièrement mouvementé.
Premier rendez-vous : les élections américaines du 3 novembre. Les démocrates pourraient reprendre le contrôle du Congrès, mais pour les marchés, le véritable enjeu pourrait être ailleurs : l’acceptation des résultats et leurs conséquences sur les taux d’intérêt, le dollar et le pétrole. Et si les élections avaient finalement davantage d’influence sur les obligations que sur les actions ?
Deuxième interrogation : l’intelligence artificielle peut-elle continuer à porter Wall Street ? Microsoft, Alphabet et Amazon affichent une croissance spectaculaire de leurs activités cloud, mais les investissements dans les centres de données deviennent colossaux. Désormais, les marchés ne récompensent plus uniquement la croissance : ils exigent qu’elle soit rentable et financièrement soutenable.
Cette évolution nous conduit à revoir notre allocation sectorielle chez Elaia, en ramenant la Technologie à Neutre et les Services de communication à Sous-pondéré.
Enfin, une transformation majeure se prépare : Wall Street pourrait bientôt fonctionner quasiment 24 heures sur 24, cinq jours sur sept. Une évolution qui modifierait profondément les possibilités de négociation pour les investisseurs européens, tout en soulevant de nouvelles questions sur la liquidité et la volatilité nocturne.
Dans notre nouveau Elaia Weekly View, nous analysons ces évolutions, le paradoxe d’une économie américaine qui continue de croître sans créer suffisamment d’emplois, ainsi que leurs implications concrètes pour les marchés financiers.
Une semaine où la politique, l’économie et la Technologie pourraient redessiner les règles du jeu.
Découvrez notre analyse complète dans le Weekly du 2 novembre 2026.
Perspectives trimestrielles Elaia
Nos perspectives pour le 4ème trimestre 2026
Prendre du recul, affiner nos convictions
En complément de notre Weekly View, découvrez nos perspectives trimestrielles : une analyse des grandes tendances économiques et de leurs implications pour les portefeuilles à horizon six à douze mois.
Alors que le marché du travail américain ralentit et que l’énergie entretient les tensions inflationnistes, les perspectives de taux restent au centre de notre réflexion. Les rendements obligataires offrent des opportunités, tandis que les marchés actions appellent davantage de sélectivité face à des attentes élevées de croissance des bénéfices.
Dans cette édition, nous développons notre préférence pour les obligations de qualité, notre approche des marchés émergents et des minières aurifères, ainsi que notre lecture du dollar et du franc suisse. Retrouvez également notre tableau de positionnement par classe d’actifs et par secteur.
Découvrez nos perspectives et les convictions qui guident notre gestion.
Weekly View d'Elaia
Immobilier américain : les prix sous pression
Des maisons toujours chères, des crédits devenus coûteux et des acheteurs qui renoncent. Aux États-Unis, la résistance des prix masque un marché immobilier largement bloqué.
Les propriétaires conservent leurs anciens crédits à taux fixe. Les promoteurs, eux, doivent vendre : 43% déclarent avoir récemment baissé leurs prix. Le neuf pourrait-il entraîner l’ancien dans son ajustement ? Et quel intérêt pour l’immobilier locatif lorsque les obligations offrent des rendements aussi élevés ?
Cette semaine, nous décryptons les mécanismes qui ont retardé la correction et les raisons de rester prudents sur les foncières cotées.
Sur les marchés, la pression persiste sur les valeurs liées à l’intelligence artificielle, tandis que les obligations remontent et que le pétrole poursuit sa hausse. La décision de la Fed et les résultats des grandes valeurs technologiques s’annoncent déterminants.
Découvrez notre Elaia Weekly View du 26 octobre.
Weekly View d'Elaia
Dollar : un rebond, pas un retournement
Le dollar remonte. Mais que vaut une hausse qui dépend autant du prix du pétrole ?
Les tensions autour du détroit d’Ormuz entretiennent l’inflation, maintiennent les taux américains élevés et soutiennent le billet vert. Pourtant, derrière ce regain de force, les fragilités demeurent : déficit budgétaire, ralentissement de l’emploi et pouvoir d’achat sous pression. Notre conviction : le dollar bénéficie d’un répit, sans avoir inversé sa tendance de fond.
Cette semaine, le Nasdaq a également rappelé que l’enthousiasme pour l’intelligence artificielle ne dispense pas de regarder la dette. Les obligations retrouvent leur rôle de refuge, tandis que la saison des résultats met à l’épreuve des attentes toujours ambitieuses. Nous privilégions une posture tactiquement plus défensive sur les actions.
Dans cette édition, nous décryptons ce que ces mouvements changent pour les portefeuilles, pourquoi le franc suisse conserve ses atouts et quelles devises tirent leur épingle du jeu.
Découvrez notre Elaia Weekly View du 19 octobre.
Weekly View d'Elaia
France : la tempête peut-elle contaminer toute l’Europe ?
Les marchés actions ont encore résisté cette semaine, mais l’équilibre devient de plus en plus fragile. Aux États-Unis, le Treasury à 10 ans termine autour de 5,24%, tandis que les investisseurs commencent à privilégier une pause de la Fed face au ralentissement du marché du travail et à des pressions inflationnistes toujours élevées.
Mais notre principale préoccupation se situe désormais en Europe, et plus particulièrement en France. Le déficit public reste supérieur à 5% du PIB, la charge d’intérêts accélère, les agences de notation ont progressivement abaissé leur appréciation du risque français et la tension commence à se transmettre aux marchés.
Le signal envoyé par le marché obligataire est particulièrement clair : le spread OAT–Bund a atteint 141 points de base, son plus haut niveau depuis 2012, tandis que le rendement de la dette française dépasse désormais celui de plusieurs pays autrefois considérés comme plus risqués. Dans le même temps, le CAC 40 sous-performe fortement et l’euro commence lui aussi à céder du terrain.
Face à cette accumulation de risques, Elaia abaisse sa vue sur l’Europe de Neutre à Sous-pondéré, ainsi que sur l’Immobilier, particulièrement vulnérable à la remontée des taux longs. Notre scénario central n’est pas celui d’un défaut français, mais celui d’une pression croissante susceptible, à terme, de rendre une intervention européenne incontournable.
À découvrir dans notre nouveau Elaia Weekly View : « Europe abaissée à Sous-pondéré : la France au cœur de la tempête ».
Weekly View d'Elaia
Les taux à 5% vont-ils finir par faire plier les marchés ?
Les marchés viennent d’entrer dans une zone beaucoup plus délicate. Le Treasury américain à 10 ans a atteint 5.34%, son plus haut niveau depuis plus de vingt ans, alors même que les premiers signes de fragilisation du marché du travail commencent à apparaître. En septembre, l’économie américaine n’a créé que 29'000 emplois, très loin des 90'000 attendus, faisant brutalement chuter la probabilité d’une nouvelle hausse de taux en octobre de 70% à environ 20%.
C’est précisément le paradoxe que nous analysons cette semaine : des taux aussi élevés supposent une économie capable de les absorber durablement. Or, nous commençons à douter que ce soit encore le cas. Dans ce contexte, nous devenons tactiquement plus prudents sur les actions : les valorisations restent exigeantes, les anticipations bénéficiaires élevées et le coût du capital atteint désormais des niveaux susceptibles de peser directement sur les multiples, l’investissement et la croissance.
Notre dossier de la semaine va plus loin : pourquoi les investisseurs restent-ils encore si peu exposés au cash et aux obligations alors que les rendements sont redevenus attractifs ? La réponse tient en partie à quinze années de domination des actions. Les ménages, fonds, assureurs et fonds de pension ont progressivement réduit le coussin défensif de leurs portefeuilles, tandis que l’envolée des marchés actions et immobiliers a mécaniquement comprimé la part relative du cash.
Mais surtout, des taux longs durablement supérieurs à 5% créent une pression croissante sur toute l’économie américaine. Près d’un tiers de la dette négociable du Trésor doit être refinancée dans les douze prochains mois, alors que les charges d’intérêts fédérales ont déjà presque triplé depuis 2021. À cela s’ajoutent 4'300 milliards de dollars de dette corporate arrivant à échéance entre 2027 et 2031 et un coût du capital qui pénalise particulièrement les valeurs de croissance et technologiques.
C’est là que notre conviction devient importante. Notre surpondération obligataire n’a pas encore produit les effets attendus en 2026, mais la remontée des taux ne remet pas en cause notre scénario : elle a au contraire rendu le point d’entrée plus attractif. Aux niveaux actuels, le carry est élevé et le profil de rendement devient fortement asymétrique : une nouvelle hausse des taux aurait un impact relativement limité, tandis qu’une normalisation pourrait offrir un potentiel de performance beaucoup plus important.
Notre lecture est donc claire : nous devenons plus défensifs sur les actions, mais restons pleinement convaincus par les obligations de qualité. Des taux longs durablement supérieurs à 5% nous paraissent difficiles à soutenir pour l’économie américaine ; soit la croissance ralentit et les taux refluent, soit les tensions deviennent suffisamment fortes pour provoquer une intervention des autorités. Dans les deux cas, les niveaux actuels nous semblent offrir un couple rendement/risque particulièrement intéressant sur le Fixed Income.
À découvrir dans notre nouveau Elaia Weekly View : « La hausse des taux constitue une menace pour l’économie et les marchés actions ».
Weekly View d'Elaia
Et si les prochains gagnants étaient les valeurs que tout le monde a délaissées ?
Les marchés actions continuent de progresser, mais le signal venu des taux longs devient difficile à ignorer. Le Treasury américain à 10 ans a franchi les 5%, avec un mouvement journalier parmi les plus violents observés depuis près de vingt ans. Dans un marché toujours très concentré sur la Technologie, l’IA et les valeurs de croissance, cette remontée des taux change progressivement l’équation du risque.
Depuis 2023, les secteurs défensifs — Consumer Staples, Santé et Utilities — ont largement été laissés de côté. Pourtant, leur utilité réapparaît précisément lorsque les marchés deviennent plus nerveux. Lors de la correction de juin-juillet 2026, alors que le S&P 500 reculait de -3.9%, 81% des valeurs défensives progressaient, avec une performance médiane de +8.1%. Lors du choc tarifaire de 2025, elles ne reculaient en médiane que de -5.1%, contre -17.3% pour le MSCI World.
Cette semaine, nous avons donc passé au crible 246 sociétés américaines et européennes afin d’identifier celles qui combinent décote, qualité, dividende, faible volatilité et capacité démontrée à surperformer lors des phases de stress. Dollar General, Brown-Forman, Reckitt, Medtronic, Zimmer Biomet, Bristol-Myers Squibb, Exelon, Redeia ou encore Hera figurent parmi les valeurs qui ressortent de notre analyse.
Le message est simple : il ne s’agit pas d’abandonner la croissance, mais de rééquilibrer les portefeuilles avant que le marché ne nous y oblige. Si une nouvelle phase de risk-off devait apparaître, les secteurs qui ont le plus sous-performé ces dernières années pourraient justement devenir les principaux bénéficiaires d’une rotation.
Comment protéger son portefeuille avec les meilleures valeurs défensives ?
À découvrir dans notre nouveau Elaia Weekly View.
Weekly View d'Elaia
Le prochain grand trade de l’IA ne sera peut-être pas dans la Tech
Tout le monde regarde les GPU, les modèles et les hyperscalers. Mais derrière chaque data center, chaque modèle d’IA et chaque nouvelle capacité de calcul se cache une réalité beaucoup plus physique : du cuivre, de l’acier, de l’aluminium, de l’électricité et des réseaux. L’IA et les matières premières, que tout semblait opposer, sont en réalité devenues deux supercycles profondément liés.
Et cette convergence arrive au moment où l’offre ne peut plus suivre. En quinze ans, la demande liée aux batteries a été multipliée par 53, celle du solaire par 36 et celle de l’électrification par 15, sans progression comparable de l’offre de lithium, d’argent ou de cuivre. Parallèlement, les hyperscalers devraient investir 720 à 745 milliards de dollars en 2026, dont près de la moitié directement dans des infrastructures physiques.
Le problème est que l’industrie minière sort de plus d’une décennie de sous-investissement. Il faut aujourd’hui près de 16 à 18 ans pour transformer une découverte en production, et les mines déjà opérationnelles ou engagées ne couvriraient qu’environ 70% de la demande de cuivre projetée en 2035. Ce déficit ne peut tout simplement pas être corrigé rapidement.
Chez Elaia, c’est aujourd’hui l’une de nos convictions structurelles fortes : la transition énergétique et l’explosion des investissements liés à l’IA créent simultanément une demande massive pour des ressources dont l’offre est rigide. Et malgré la hausse récente, le secteur Metals & Mining se traite encore avec une décote d’environ 19% sur le MSCI World, tout en affichant une croissance bénéficiaire attendue nettement supérieure.
L’IA ne vit pas dans le cloud. Elle se construit avec du cuivre, des électrons et de l’acier. Et lorsque la demande accélère face à une offre incapable de suivre, la variable d’ajustement finit par être le prix.
À découvrir dans notre nouveau Elaia Weekly View : “IA & Matières premières — deux supercycles étroitement liés”.
Elaia Weekly View
IA : bien plus que Nvidia et ChatGPT
Quand on parle d’intelligence artificielle en Bourse, quelques noms viennent immédiatement à l’esprit : Nvidia, Microsoft, Alphabet, Broadcom… Pourtant, ils ne racontent qu’une partie de l’histoire. Notre cartographie identifie 78 entreprises réparties tout au long de la chaîne de valeur de l’IA, dont une sur sept se situe même en dehors du secteur technologique.
Car derrière une simple requête adressée à ChatGPT se cache une infrastructure gigantesque : concevoir les puces, produire les wafers, fabriquer et tester les semi-conducteurs, connecter des dizaines de milliers de GPU, construire et refroidir les data centers, produire l’électricité, entraîner les modèles, organiser les données… avant seulement d’arriver à l’application que nous utilisons. Une vingtaine de métiers et six grandes étapes sont nécessaires pour rendre possible ce qui, pour l’utilisateur, ne prend que quelques secondes.
Et c’est là que l’analyse devient particulièrement intéressante pour l’investisseur : les entreprises les plus visibles ne sont pas nécessairement celles qui captent le plus de profits. En suivant les 20 dollars d’un abonnement à un assistant conversationnel à travers toute la chaîne, nous montrons que le véritable pricing power se concentre souvent là où l’offre est la plus rare : lithographie, fabrication de pointe, processeurs, mémoire ou équipements de test.
Et demain, un autre goulet d’étranglement pourrait devenir encore plus déterminant : l’électricité. L’IA n’est déjà plus seulement une révolution du software et des semi-conducteurs ; elle devient aussi une histoire de data centers, de turbines, de transformateurs, de réseaux électriques et de mégawatts.
Dans ce nouveau Elaia Weekly View, nous démontons la chaîne de valeur de l’IA maillon par maillon pour répondre à une question essentielle : où se créent réellement les profits — et où faut-il chercher les prochains gagnants de l’IA ?
Elaia Weekly View
Devons-nous renforcer notre exposition aux valeurs industrielles?
Défense, électrification, intelligence artificielle, infrastructures, relocalisation : rarement autant de tendances structurelles auront convergé en même temps vers le secteur industriel. Pourtant, derrière ce scénario particulièrement porteur, les performances sont loin d’être homogènes. Les Machines industrielles américaines progressent de +39,2% sur douze mois, tandis que l’Aéronautique & Défense, malgré des carnets de commandes considérables, a nettement moins profité de la dynamique.
Cette semaine, notre Elaia Weekly View plonge au cœur des Industrielles américaines et européennes : différences de composition, défense, machines, infrastructures électriques et surtout le rôle grandissant de l’IA. Car derrière la révolution numérique se cache une réalité très physique : il faut produire, transporter et connecter toujours plus d’électricité. Les équipements électriques pourraient ainsi se trouver au cœur d’un cycle d’investissement de plusieurs décennies.
Mais il y a un hic : les valorisations. Les tendances sont puissantes, la visibilité s’améliore, mais une partie importante de cette croissance est déjà intégrée dans les cours. Nous conservons donc notre vue Neutre sur le secteur, en attendant un point d’entrée plus attractif — tout en identifiant, aux États-Unis comme en Europe, les valeurs offrant encore les potentiels de hausse les plus intéressants selon le consensus des analystes.
Alors, faut-il renforcer les Industrielles maintenant… ou attendre?
À découvrir dans notre nouveau Elaia Weekly View.
Elaia Weekly View
Après trois années dans l’ombre de la Technologie, la Santé revient au premier plan.
Le secteur vient d’atteindre un nouveau plus haut historique, porté par l’amélioration du Managed Care, l’apaisement des pressions sur les prix des médicaments et surtout l’émergence d’un nouveau catalyseur : l’oncologie par ARNm. La Biotechnologie mène déjà le mouvement, tandis que les valorisations restent fortement décotées par rapport à leur histoire.
Dans ce nouveau Weekly, nous revenons également sur le changement de régime observé sur les marchés américains : correction des actions, tensions sur la dette américaine et spectaculaire retour de l’or et des minières aurifères.
La Santé est-elle enfin en train de sortir de sa traversée du désert ? C’est la question au cœur de notre nouvelle Elaia Weekly View.

Elaia Weekly View
2ème trimestre 2026 : bien plus qu’une excellente saison de résultats
Après huit semaines consécutives de hausse, les marchés américains marquent une pause. L’inflation à la production ralentit, les ventes au détail déçoivent et la confiance des consommateurs se détériore. Ce ralentissement réduit toutefois le risque de nouvelles hausses de taux de la Fed et redonne de l’oxygène aux small caps, aux matières premières, aux métaux précieux et aux producteurs de métaux.
Mais cette semaine, nous nous intéressons surtout à ce que racontent réellement les entreprises américaines.
La saison des résultats du T2 2026 entre dans l’histoire : croissance des bénéfices du S&P 500 proche de +33%, 86% des entreprises au-dessus des attentes, revenus en forte progression et marges opérationnelles à un niveau record de 18.3%.
Pourtant, le chiffre le plus intéressant est peut-être ailleurs : hors Magnificent Seven, les bénéfices progressent encore de 27%. Il y a un an, l’IA représentait près de 90% de la croissance bénéficiaire du marché ; aujourd’hui, cette contribution est tombée à 57%. L’Énergie explose, la Technologie reste le moteur structurel, les Industrielles accélèrent et même certains secteurs délaissés commencent à surprendre positivement.
Et surtout, phénomène inhabituel à ce stade de l’année, les analystes relèvent leurs prévisions : la croissance bénéficiaire attendue du S&P 500 pour 2026 est passée d’environ 24% à 30% depuis fin juin.
Le message de ce trimestre est donc moins spectaculaire qu’essentiel : Wall Street ne dépend plus seulement de quelques géants de l’IA. La croissance s’élargit — et un marché dont les bénéfices s’élargissent est généralement un marché dont les fondations deviennent plus solides.
Dans cette nouvelle édition du Weekly Investment Focus, nous décryptons les résultats du Q2, les gagnants et perdants sectoriels, l’évolution historique des marges et ce que cette nouvelle dynamique implique pour la suite du cycle.

Elaia Weekly View
Le dollar à la rescousse du yen... ou à la rescousse de la dette américaine ?
Les marchés viennent d'enchaîner leur meilleure semaine depuis plusieurs mois. Les résultats d'entreprises dépassent largement les attentes, l'intelligence artificielle continue de soutenir les bénéfices, les rendements obligataires se détendent et l'or repart fortement à la hausse. En apparence, tout semble confirmer la résilience de l'économie américaine.
Pourtant, l'événement le plus important de la semaine ne vient ni de Wall Street, ni de la Réserve fédérale.
Il vient du Japon.
Pour la première fois depuis des années, Washington est intervenu directement aux côtés de Tokyo pour soutenir le yen. Une décision historique qui soulève une question essentielle : les États-Unis cherchaient-ils réellement à sauver la devise japonaise... ou protégeaient-ils avant tout leur propre marché obligataire ?
Dans notre Elaia Weekly View, nous analysons les véritables enjeux de cette intervention, le rôle du mécanisme FIMA de la Fed, les implications pour les Treasuries américains et ce que cet épisode révèle sur l'évolution du système monétaire mondial. Nous faisons également le point sur la saison des résultats, les perspectives de marché et nos vues d'investissement actualisées.
Comprendre les marchés, c'est souvent regarder au-delà des titres de presse. C'est précisément l'objectif de cette nouvelle édition de l'Elaia Weekly View.

Elaia Weekly View
Les banques inscrivent de nouveaux sommets historiques… mais est-il encore temps d'investir ?
Après une progression spectaculaire de près de 160% depuis fin 2023, le secteur bancaire mondial reste l'un des grands gagnants de ce cycle. Pourtant, les meilleures opportunités sont-elles désormais derrière nous… ou ne faisons-nous qu'entrer dans un nouveau cycle de long terme ?
Dans cette nouvelle édition de l'Elaia Weekly View, nous analysons les forces qui continuent de soutenir les banques, les enseignements de la saison des résultats du deuxième trimestre et les risques qui pourraient remettre en question cette dynamique exceptionnelle.
Au programme cette semaine :
1. Notre analyse des marchés
Une Fed de plus en plus divisée.
Un pétrole de retour au-dessus de 100 USD.
Des taux longs américains à leur plus haut depuis près de vingt ans.
Pourquoi nous continuons malgré tout à considérer l'inflation actuelle comme essentiellement temporaire.
2. Saison des résultats : où en sommes-nous ?
Près de 87% des sociétés du S&P 500 dépassent les attentes sur leurs bénéfices, tandis que Microsoft, Amazon, Apple, Coca-Cola, UPS ou encore Visa confirment une économie américaine toujours résiliente. Nous revenons également sur les publications majeures attendues cette semaine, notamment Palantir, Berkshire Hathaway, AMD, Disney, Uber, Eli Lilly ou McDonald's.
3. Nos convictions d'allocation
Notre scénario reste inchangé : la consolidation actuelle ressemble davantage à une respiration après trois mois de hausse qu'au début d'un marché baissier. Découvrez nos vues actualisées par région ainsi que nos préférences sectorielles pour les prochains mois.
4. Thématique de la semaine
Les banques à des sommets historiques : faut-il encore acheter le secteur ?
Nous revenons sur :
les raisons fondamentales de la surperformance des banques depuis 2023,
le duel entre banques américaines et européennes,
les véritables moteurs de croissance des bénéfices,
les enseignements du deuxième trimestre,
et surtout notre positionnement actuel après un rallye de près de 160%.
Notre conviction ? Les fondamentaux demeurent solides, mais lorsque les valorisations deviennent exigeantes, la discipline est souvent plus rentable que l'euphorie.
Bonne lecture,
L'équipe Elaia Capital

Elaia Weekly View
Le consommateur américain est-il en train de devenir le principal risque… pour les marchés ?
Cette semaine, les investisseurs ont dû composer avec une remontée spectaculaire des prix de l'énergie, un regain de tensions géopolitiques au Moyen-Orient et une saison de résultats qui confirme une réalité de plus en plus marquée : toutes les entreprises ne profitent plus de l'intelligence artificielle de la même manière.
Dans cette nouvelle édition de l'Elaia Weekly, nous revenons sur les principaux mouvements des marchés, les publications les plus marquantes de la saison des résultats – d'Alphabet à Tesla, en passant par Intel – ainsi que sur les entreprises qui publieront cette semaine, notamment Microsoft, Meta, Amazon, Apple, Visa, Boeing, Coca-Cola, Procter & Gamble, ExxonMobil ou encore Chevron. Une semaine qui pourrait être déterminante pour la suite des marchés.
Nous partageons également notre lecture de l'environnement actuel, notre positionnement sur les actions et notre allocation sectorielle dans un marché qui entre progressivement dans une nouvelle phase : celle où la sélection des entreprises redevient plus importante que la simple exposition aux indices.
Enfin, notre dossier de la semaine s'intéresse à un paradoxe fascinant : pourquoi les enquêtes de confiance annoncent-elles une récession alors que le PIB continue de résister ?
Notre réponse pourrait surprendre. L'économie américaine dépend de moins en moins du consommateur moyen et de plus en plus d'une minorité de ménages très aisés, dont le patrimoine est fortement investi en actions. Cette évolution change profondément notre manière d'analyser la consommation, la croissance… et les risques futurs pour les marchés. Car si la hausse des actifs financiers soutient aujourd'hui l'économie, une correction boursière pourrait demain produire exactement l'effet inverse.
Et si le prochain marché baissier ne venait pas fragiliser le consommateur américain… mais était amplifié par lui ?
Bonne lecture.

Elaia Weekly View
Faut-il revenir sur la Chine… ou l'éviter encore ?
Les marchés ont marqué une pause cette semaine. Malgré d'excellents résultats des grandes banques américaines, les interrogations autour de l'intelligence artificielle et l'arrivée de nouveaux modèles chinois à très faible coût ont ravivé la volatilité des valeurs technologiques. Dans cette édition, nous revenons également sur les principaux résultats du 2ᵉ trimestre 2026, notre lecture des marchés et les ajustements de notre allocation sectorielle.
Notre dossier de la semaine est consacré à la Chine. Pourquoi les actions chinoises figurent-elles parmi les plus mauvaises performances de 2026 alors même que le pays accélère dans l'intelligence artificielle, les semi-conducteurs et la robotique ?
Nous montrons qu'investir en Chine aujourd'hui ne consiste plus simplement à acheter un indice. Derrière une même étiquette se cachent des réalités très différentes : marchés domestiques contre marchés offshore, technologie industrielle contre plateformes Internet, entreprises soutenues par le plan quinquennal contre sociétés dépendantes de la consommation.
Notre conviction est claire : la prochaine phase de performance des actions chinoises ne profitera probablement pas à tous les investisseurs de la même manière. Savoir où investir en Chine pourrait devenir aussi important que décider d'y investir.
Bonne lecture.

Elaia Weekly View
La faiblesse du yen est-elle devenue la meilleure opportunité… ou le principal risque des marchés japonais ?
Dans notre Weekly Elaia de cette semaine, nous analysons un paradoxe rarement mis en avant : alors que le yen évolue sur ses plus bas niveaux depuis près de quarante ans, les actions japonaises figurent parmi les marchés les plus performants au monde.
Pourquoi ? Qui en profite réellement ? Et surtout, cette dynamique peut-elle durer ?
Nous revenons sur les grands enjeux qui façonnent aujourd’hui le Japon : la fragilité du marché obligataire, le dilemme de la Banque du Japon, les interventions sur le marché des changes, les risques liés au carry trade et les conséquences pour les investisseurs internationaux.
Notre conclusion est claire : nous restons constructifs sur les actions japonaises, mais uniquement avec une couverture systématique du risque de change. Dans le contexte actuel, la performance des entreprises peut continuer de progresser, tandis que le yen, lui, demeure structurellement sous pression.
Une analyse qui illustre parfaitement qu'une bonne allocation ne consiste pas seulement à choisir le bon marché… mais aussi la bonne manière d'y investir.